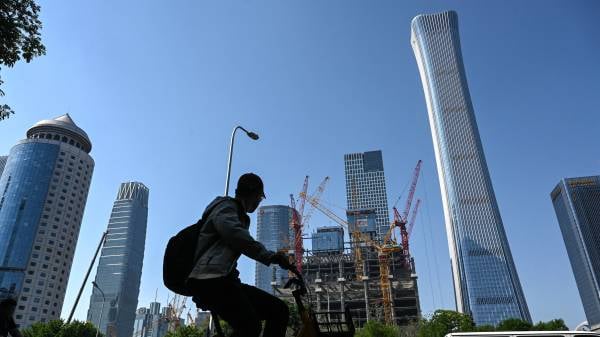
從「分房」到「買房」,從「炒房」到「選房」,普通人並沒有真正走出住房焦慮,只是被迫以不同方式承擔同一套制度留下的成本。(圖片來源:JADE GAO/Getty Images)
1978年,中國城市人均居住面積只有3.6平方米,甚至低於1950年的4.5平方米;全國缺房戶達869萬戶,占當時城鎮總戶數的47.5%。在城市人口持續增加而住宅建設長期不足的背景下,住房緊張幾乎是那個年代最普遍的生活經驗之一。
後來,中國人經歷了從「分房」到「買房」,再到「炒房」與「選房」——一場持續五十年的責任轉移:國家和單位曾經直接承擔住房供給與分配;隨後,中共保留土地所有權與土地供應控制權,卻把住房的購買、按揭、保值和風險轉移給家庭;在房地產高增長階段,地方政府、開發商、銀行與家庭被綁進同一套土地—金融—城市擴張機器;而今天,當人口、債務、存量與市場預期都改變後,最後的風險正在以「流動性不足」的方式回到普通家庭身上。
一、分房:「福利」為什麼短缺?
在福利分房時代,房子不是市場商品,而是單位制社會的一部分。國企、機關、事業單位和集體單位,承擔宿舍、食堂、醫療、托幼、子女教育和退休保障等功能。一個人被分配到什麼單位,很大程度上決定了他住在哪裡、何時能結婚、能不能調房、孩子在哪裡成長。


住房資源由組織體系調配。工齡、職務、職稱、婚姻狀況、家庭人口、是否雙職工,都會成為分房排序的依據。誰資歷更深、誰家庭人口更多、誰所在單位更有資源,誰就更容易進入家屬院、職工宿舍和福利房的名單。因此,福利分房絕不是「人人都有房」,它提供的是有限的、等級化的福利。它確實讓一部分城市職工以極低成本獲得住房,卻也把居住條件深深綁定在組織身份、行政級別和單位資源上。
數學家陳景潤的經歷尤其能說明這一點。二十世紀七十年代末,他仍住在中關村88號樓約6平方米的單身宿舍中。那是一棟由中國科學院多個研究所共用的筒子樓,許多單身職工結婚、生子後也難以搬離,走廊兩邊擺滿爐子。後來,胡耀邦親自察看後,數學所才設法給陳景潤調整出一間16平方米、朝陽的房間。那時,一個已聞名全國的學者,想改善十幾平方米的居住條件,也必須通過高層行政介入,普通家庭更沒有多少選擇。
福利分房時代住房被高度組織化,卻長期短缺,個人沒有真正意義上的產權與選擇。
二、買房:幾代人來完成?
1998年是住房制度的關鍵轉折點。當年7月,國務院發布《關於進一步深化城鎮住房制度改革加快住房建設的通知》(國發〔1998〕23號),提出停止住房實物分配、逐步實行住房分配貨幣化,同時發展住房金融,培育和規範住房交易市場,並建立多層次住房供應體系。
官方敘事常將這場改革概括為:告別福利分房,讓居民通過市場改善居住條件。過去,單位直接建房、修房、分房,因此也直接承擔住房短缺和福利成本。房改後,單位逐步被剝離「辦社會」的職責,職工則通過工資、住房補貼、公積金、父母支持和銀行按揭進入商品房市場。
也就是說,住房責任從單位轉向家庭,住房風險也從公共體系轉向私人家庭。過去,一個家庭沒有房,人們首先會問:為什麼你們單位不分房?房改之後,問題改成:你還沒有攢夠首付?父母能幫嗎?誰承擔月供?
這正是住房市場化最深的變化。它把原本與單位資源、土地供應、戶籍制度、城市公共服務緊密相關的結構性問題,轉換成了家庭自身的支付能力問題。房改當然讓很多人獲得了產權,也改善了城市居住條件。1998年城市人均住宅建築面積為18.7平方米,2010年達到31.6平方米。這兩項指標與1978年「人均居住面積」的口徑並不相同,不能直接比較,但仍可說明:在住房市場化、城市擴張和住宅投資快速增長的共同作用下,城市住房條件確實得到顯著改善。
然而,從此以後,「首付」「公積金」「按揭」「月供」「商品房」「二手房」進入普通家庭的日常對話。年輕人結婚,不是再等待單位分房了,而要計算首付;父母以前幫子女照顧孩子,現在也要在關鍵時刻掏出積蓄幫著買房;一對夫妻結婚,也常常意味著共同承擔二三十年的債務。
1998年房改之後,房子從單位福利變成家庭項目,而這個項目往往需要兩代乃至三代人共同出資完成。
三、70年產權:國家保留土地家庭買下債務
提到中國房地產,不得不講「70年產權」。1988年憲法修正案明確,土地使用權可以依照法律規定轉讓;1990年國務院《城鎮國有土地使用權出讓和轉讓暫行條例》規定,居住用地使用權的出讓最高年限為70年。
因此,通常所說的「70年產權」,嚴格來說並不等於房屋所有權只有70年。城市土地屬於國家所有,購房者取得的是房屋所有權,以及附著其上的住宅建設用地使用權;居住用地使用權的出讓最高期限為70年。這就是中國房地產制度最核心的政治經濟安排。中共並沒有把城市土地私有化,也沒有繼續由單位直接建房、分房,而是在國有土地制度之下,通過土地使用權出讓建立商品房市場。地方政府掌握土地供應與出讓,開發商通過拿地、融資、建設和銷售獲利,銀行通過開發貸和個人按揭擴張信貸,家庭則以首付和長期月供換取房屋及其附著的土地使用權。
地方政府沒有把土地永久賣掉,卻可以一輪又一輪出讓土地使用權;開發商以土地為起點撬動融資;銀行以房貸將家庭未來二三十年的收入接入金融體系;普通人則以長期負債,換取一個在城市中「安身」的資格。這正是中國房地產與許多市場經濟體最大的不一樣之處:土地所有權仍由國家掌握,房價卻主要由家庭承擔;城市擴張的資金與金融體系的現金流,很大程度上來自居民不斷加槓桿買房。因此,所謂「買房」從一開始就不是一筆普通消費。
《民法典》第359條規定,住宅建設用地使用權期限屆滿後自動續期;續期費用繳納或者減免,依照法律、行政法規辦理。所以,「70年後房子一定被收回」是誤解;但「70年後一定免費續期」同樣沒有法律依據。
來看看2016年3月,溫州市民王先生的遭遇,他花65.8萬元買下一套二手房,辦理過戶時卻發現,原房東的土地使用證已經在3月4日到期。溫州在上世紀八九十年代出讓土地時,為緩解開發商資金壓力,一部分住宅只收取了20年而非70年的土地出讓金。當地國土部門起初的方案,是要求業主重新繳納土地出讓金才能續期,估算費用約30萬元,接近房價的一半。這在全國引發了一場關於「70年產權」的大討論:《物權法》第149條明明寫著「自動續期」,但續期是否收費、收多少,法律也沒有明確?事情一直拖到當年12月,國土資源部才出面表態,溫州等地可以「不需要申請、不收取費用、正常辦理交易」,才算暫時平息。但這只是一次「過渡性安排」,不是立法層面的最終解決。
這個案例說明的是,「土地使用權70年」這個制度設計裡,從一開始就留了一個沒人真正說清楚代價由誰承擔的缺口,而這個缺口,可能最終給買房的普通家庭製造麻煩
更重要的是,普通家庭需要面對的並非遙遠的70年後,還有眼前:土地使用權剩餘年限、房齡、貸款期限、房屋維護、城市更新、人口流向和未來交易需求,將如何共同決定一套房的現實價值。
四、炒房:「買房必賺」?
1998年之後,房地產並未立刻成為全民財富神話。房改初期,許多人仍不習慣花大錢買房。在福利分房的舊觀念裡,住房本應由單位解決,花幾十年積蓄、再背上貸款買一套房,並不划算。住房市場、按揭制度、產權交易和居民心理,都需要時間磨合。
後來,這幾股力量在同一時期疊加,導致房價上漲——城市化加速、人口向城市遷移、住房供給擴張、按揭信貸普及、地方新區建設、基礎設施改善,以及教育、醫療、就業機會不斷向城市集中。商品房由此被拉入一個更大的增長計畫,地方政府需要土地出讓以組織城市建設、基礎設施投資和新區擴張;開發商需要不斷拿地、融資、預售和再投資;銀行需要長期、規模化的信貸資產;鋼鐵、水泥、裝修、傢俱、家電、物業等行業需要房地產的持續拉動;家庭則需要一套能結婚、育兒、入學、看病、養老並期待增值的房子。
房子由此不再只是住處,而成為土地、地方發展、金融擴張和家庭儲蓄之間的樞紐。
這套機制運轉多年後,地方財政對土地的依賴程度明顯上升。2012年到2023年間,土地出讓金占地方財政收入的比重平均為34%,2020年這個數字達到43%。但這套依賴也在近幾年明顯鬆動:全國國有土地使用權出讓金從2021年的8.5萬億元,降到2023年的5.8萬億元,跌幅達31.7%。這意味著,當住房市場降溫時,受衝擊的不只是買房的家庭和開發商,地方政府自身的財政能力也在同步收緊。
2012年,全國商品房銷售面積為111304萬平方米;到2016年,增加到157349萬平方米。按銷售額除以銷售面積折算,全國商品房銷售均價由2012年的約5791元/平方米升至2016年的約7476元/平方米,四年上漲約29%。2016年12月,合肥新建商品住宅銷售價格同比上漲46.3%,廈門同比上漲41.5%。
房子漲價後,幾乎從資產成為一種「全民信仰」。買房被等同於安家,房產證被視為婚姻與家庭穩定的證明,首付被理解為父母對子女最重要的支持,學區房被當成教育競爭的入場券,多套房則被想像為養老和財富傳承的保障。教育、醫療、戶籍、就業、養老等本應由公共政策更均衡承接的風險與焦慮,被越來越多地壓縮進一套房裡,房價必然被抬高,超過普通家庭承受能力。
五、1998年會重演嗎?
今天,常有人說,中國房地產可能「重走1998年的老路」。這種說法最容易產生誤解。所謂「重走1998年」,不應被理解為房價即將重新進入二十年的普遍上漲週期;真正可能重演的,是住房制度與住房觀念又一次發生底層切換。
1998年之後的長期上行,建立在一組今天已很難複製的條件上:城鎮化快速推進、人口持續流入城市、商品房供給相對稀缺、家庭負債較低、居民加槓桿空間較大,以及城市基礎設施和公共服務不斷擴張。今天的環境已經不同。
第一,城鎮化仍在進行,但人口紅利和無差別的新增購房需求正在減弱。2025年末,中國常住人口城鎮化率為67.89%,城鎮人口較上一年增加1030萬人。這說明城市仍有新增人口,但人口、產業和就業機會不再平均分布。少數核心城市、都市圈與產業集聚區仍可能吸引人口,而許多中小城市、遠郊新區和人口外流地區,很難再依靠「總量城鎮化」獲得同樣的住房需求支撐。
第二,居民部門的處境不同了。九十年代末,城市家庭的房貸普遍較少,住房商品化剛剛開始,家庭加槓桿空間相對充足。經歷二十多年房價上漲和按揭擴張後,許多家庭已揹負長期房貸,父母積蓄也已在子女首付中被提前動用。即使利率下降、購房政策放鬆,家庭對繼續借錢買房的意願也會更謹慎。
第三,住房供給結構不同了。1998年前後,市場上的商品房數量有限,大量居民仍住在老舊公房、家屬院和住房條件較差的單位房中。今天,經過長期大規模建設,城市已有龐大的存量住房和二手房市場。未來住房市場的重心,不可能仍只是不斷賣新房,也越來越取決於老房子如何更新、二手房如何流轉、空置房如何消化、老舊小區如何維護。
第四,政策定位不同了。1998年房改的重要任務,是通過住房市場化擴大供給、改善住房條件、帶動投資與內需;今天,政策面對的是債務、交付、庫存、人口、地方財政與金融穩定的疊加難題。2016年中央經濟工作會議提出「房子是用來住的、不是用來炒的」,同時強調「既抑制房地產泡沫,又防止出現大起大落」。這表明政策重點已從單純擴大市場,轉向控制風險、穩定預期和重新安排住房保障。
六、選房:市場不再兜底家庭風險自付?
當整體市場不再普遍上漲,「選房」才真正變成一個嚴肅問題。過去,人們買房更容易相信「只要買了就不會錯」。城市擴張、房價上行和持續的新增需求,曾經掩蓋許多房屋本身的問題:地段偏一點、通勤遠一點、戶型差一點、房齡老一點、物業弱一點,只要市場整體上漲,總有人會接手。如今,這種普遍兜底正在消失。
一套房未來的命運,還取決於它所在城市有沒有持續的產業與就業支持,所在區域是否能吸引年輕家庭,交通、教育、醫療、商業和養老配套是否可靠,小區維護是否到位,同類房源是否過多,以及它能否在未來順利進入二手房交易市場。「選房」,表面是在選戶型、地鐵、物業和學區;實質是在選一個地區的公共資源、人口趨勢、產業基礎和城市治理能力。
最重要的是看「流動性」,即能否在合理時間內、以接近市場價格完成交易。
對普通家庭而言,這關係到一套房是否能夠在換房、養老、醫療、失業、離婚、子女教育或遷移城市時,及時轉化為可用資源。房價下跌並不是最可怕的結果。價格下跌,至少還有可能通過更低的價格找到買家,房子長期賣不動、出租困難、租金不足以覆蓋持有成本、同類房源越來越多,最後變成賬面上看似有價值、現實中卻難以退出的資產,這些才是令人擔憂的。
回看五十年,中國住房制度最深刻的變化,是住房責任的不斷轉移。
福利分房時代,國家和單位承擔住房責任,代價是短缺、排隊和等級化分配;1998年以後,國家保留土地所有權與土地供應控制權,卻將買房、還貸、保值和家庭生活的風險轉移給個人;在房地產高增長階段,地方政府、開發商、銀行和家庭在上漲預期中形成共生關係,但普通家庭承擔的是期限最長、剛性最強、最難退出的債務。
今天,當房地產不再普遍上漲,人口、債務、存量和地區分化都開始顯現,住房風險又以更具體的形式回到家庭面前:買錯房、賣不掉房、房齡老化、現金流緊張、資產難以變現。從「分房」到「買房」,從「炒房」到「選房」,普通人並沒有真正走出住房焦慮,只是被迫以不同方式承擔同一套制度留下的成本。
責任編輯:程晶蓮 来源:看中國
短网址: 版權所有,任何形式轉載需本站授權許可。 嚴禁建立鏡像網站。
【誠徵榮譽會員】溪流能夠匯成大海,小善可以成就大愛。我們向全球華人誠意徵集萬名榮譽會員:每位榮譽會員每年只需支付一份訂閱費用,成為《看中國》網站的榮譽會員,就可以助力我們突破審查與封鎖,向至少10000位中國大陸同胞奉上獨立真實的關鍵資訊, 在危難時刻向他們發出預警,救他們於大瘟疫與其它社會危難之中。