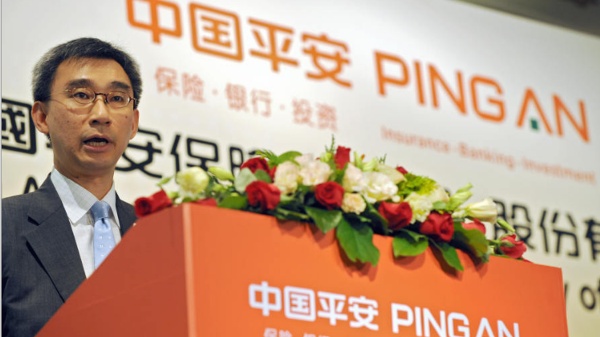
2009年8月17日,中国平安保险执行董事兼集团总裁张永康发表演说。(图片来源:MIKE CLARKE/AFP via Getty Images)
【看中国2026年10月21日讯】(看中国记者蔡思云综合报导)近日,中国某地平安保险办公室发生持刀劫持案,网传因为公司拒赔大病保险,客户持刀劫持员工讨说法。网友直言:“国内所有的保险公司就是一个有着合法执照的诈骗集团。”
网传视频显示,10月中旬,在中国某地的平安保险办公室内,一名黑衣男子手持匕首,劫持一名坐在工位上的平安员工,多名身穿“中国平安”制服的员工正在围观。后续有防暴警察到场,该男子用刀抵住员工的脖子,与公安理论。
网传消息称,此前该男子为全家购买了大病保险,万一家人罹患重大疾病,就能依靠保险金减轻家庭的经济压力。然而,当其妻患癌后,保险公司却以各种理由拒绝赔付。


该男子为了给妻子治病投入了大量积蓄,高昂的治疗费用导致其家庭陷入经济危机。多次到保险公司维权无果,令他情绪彻底崩溃,最终铤而走险,持刀来到平安保险讨说法,要求对方给个交代。
上述消息曝光后,引发网民热议。海外X平台网友表示:“中国人真是悲哀!这些大大小小保险公司在中共的包庇下,光明正大行骗,大量血汗钱被骗去,不出事还好,出事了连最后的希望都没有。”“卖你保险前,什么都有赔。卖你后,这个没赔那个没赔。”“国内所有的保险公司就是一个有着合法执照的诈骗集团。”
🔥男子给全家买大病险,妻子患癌后平安保险公司各种敷衍拒赔!为给妻子治病已经山穷水尽,最终持刀到保险公司讨说法! https://t.co/X5RMW25QQr
— 邬 勇 (@ukwuyong) October 18, 2026
公开资料显示,中国平安保险(集团)股份有限公司(简称中国平安、平安保险或平保)是中国第一家股份制保险企业,成立于1988年,总部位于广东深圳。它是国内金融牌照最齐全的综合金融服务集团之一,核心业务涵盖保险、银行、资产管理和金融科技。
平安保险最早由招商局集团和深圳工商银行发起设立。这两家创始股东均为中共大型国有企业,因此平安在成立之初具有纯正的国有资产背景和官方支持。
随着中共金融体制改革,平安保险逐步引进了外资股东(如摩根士丹利、高盛及汇丰银行)和民营资本,并最终在香港和上海两地上市。
经过多年的股权结构变更,现在的中国平安已经发展成为一家股权非常分散的混合所有制企业,没有绝对的控股股东,也非单一由政府直接控制的传统国企。然而,作为中国最大的金融服务集团之一,它在业务运营、监管合规以及国家战略响应上,依然与中共政府保持着紧密的联系。
四川男子购买重疾险 患癌后泰康人寿拒赔
9月23日,澎湃新闻以《男子购买重疾险10年后确诊结肠癌被拒赔,泰康人寿称系“遗传性疾病”》为题,报导了投保人患结肠癌被泰康人寿以“遗传性疾病”为由拒绝理赔。
报导称,2011年,四川的郑女士为当时18岁的儿子肖某投保“泰康健康人生重大疾病终身保障计划”。投保合同约定,每年缴费2000元,缴费期为20年,保障终身。其中,附加终身重大疾病保险,保额86320元,保险责任涵盖恶性肿瘤。投保之后,肖某的父母每年足额缴纳保费,保险合同持续有效。
今年8月4日,肖某在四川医院被确诊为降结肠恶性肿瘤。随后,他向泰康人寿四川分公司提交理赔材料,申请赔付重疾保险金86320元。
然而,该公司却以“本次出险关联家族性息肉病,属于遗传性疾病,依据保险合同责任免除条款,不予赔付”为由,拒绝理赔。
肖某称,他多次与保险公司沟通,协商理赔事宜,但泰康人寿始终拒赔。9月15日,他向成都市锦江区法院起诉泰康人寿。
肖某的代理律师郭刚表示,泰康人寿将癌症列入“遗传性疾病”缺乏依据,非常不严谨,而且没有让肖某做基因检测。在这款重疾险条款中,也没有发现有明确对“降结肠恶性肿瘤、家族性息肉病”免责的明示。
郭刚表示:“如果泰康人寿可以按照自己的标准,擅自推测、判定某个疾病是‘遗传性疾病免责’,那他们整个‘泰康健康人生重大疾病终身保障计划’都可能是一个骗局,因为该公司重大疾病保险条款对应的第一个重大疾病就是恶性肿瘤。”
上述事件曝光后,引发广泛关注,网友们纷纷批评泰康人寿。有人说:“要是这样的话,当初干嘛同意人家投保?既然收了人家十几年的钱,合同就该生效。”“都是骗人的,到赔偿的时候就是各种推责。”“保险公司就是这样一步一步把口碑搞坏的。”
在巨大的舆论压力下,肖某于9月24日收到了来自泰康人寿的86320元理赔款,与其此前向法院起诉要求判令支付的理赔金额一致。
近年来,保险在中国迅速普及,尤其是2013年以后,随着经济高速增长,越来越多的普通家庭开始认识到保险的重要性。大部分人选择缴纳长期保险,例如交20年保费,然后按月领取收益或一次性领取。
然而,中国保险业表面繁荣,背后却危机重重。长期积累的巨额资金投向高风险领域——海外投资亏损、政治风险频发、国内房地产投资高度绑定、高管贪腐,使保险企业存在倒闭风险。
分析认为,2033年至2040年是保险兑付的高危窗口期,整个行业的大规模爆雷几乎无法避免。这也凸显中共当局在政策导向、监管缺位、政治优先及体制性决策导致投资失败方面的严重责任。
来源:看中国
短网址: 版权所有,任何形式转载需本站授权许可。 严禁建立镜像网站.
【诚征荣誉会员】溪流能够汇成大海,小善可以成就大爱。我们向全球华人诚意征集万名荣誉会员:每位荣誉会员每年只需支付一份订阅费用,成为《看中国》网站的荣誉会员,就可以助力我们突破审查与封锁,向至少10000位中国大陆同胞奉上独立真实的关键资讯,在危难时刻向他们发出预警,救他们于大瘟疫与其它社会危难之中。